SAP에서 표준원가가 10,000원이라고 하면 완성된 숫자만 보기 쉽다.
하지만 제조업에서 중요한 것은 10,000원이라는 결과보다 그 숫자를 어떤 수량과 가격의 조합으로 만들었는가다.
SAP의 quantity structure를 사용하는 Material Cost Estimate는 BOM과 Routing 또는 Master Recipe 등 생산구조를 이용해 제품 단위의 제조원가와 매출원가 기반을 계산한다.
표준원가는 크게 Quantity와 Price의 곱으로 만들어진다
단순화하면 제품 원가는 다음 구조로 생각할 수 있다.
표준원가 = 표준 투입수량 × 표준 평가가격 + 활동수량 × Activity Price + Overhead
실제 SAP 계산에는 더 많은 설정과 cost component가 존재하지만 기본 사고방식은 같다.
따라서 표준원가가 잘못됐다면 먼저:
- Quantity가 잘못됐는가
- Price가 잘못됐는가
- 둘 다 잘못됐는가
를 나누어 봐야 한다.
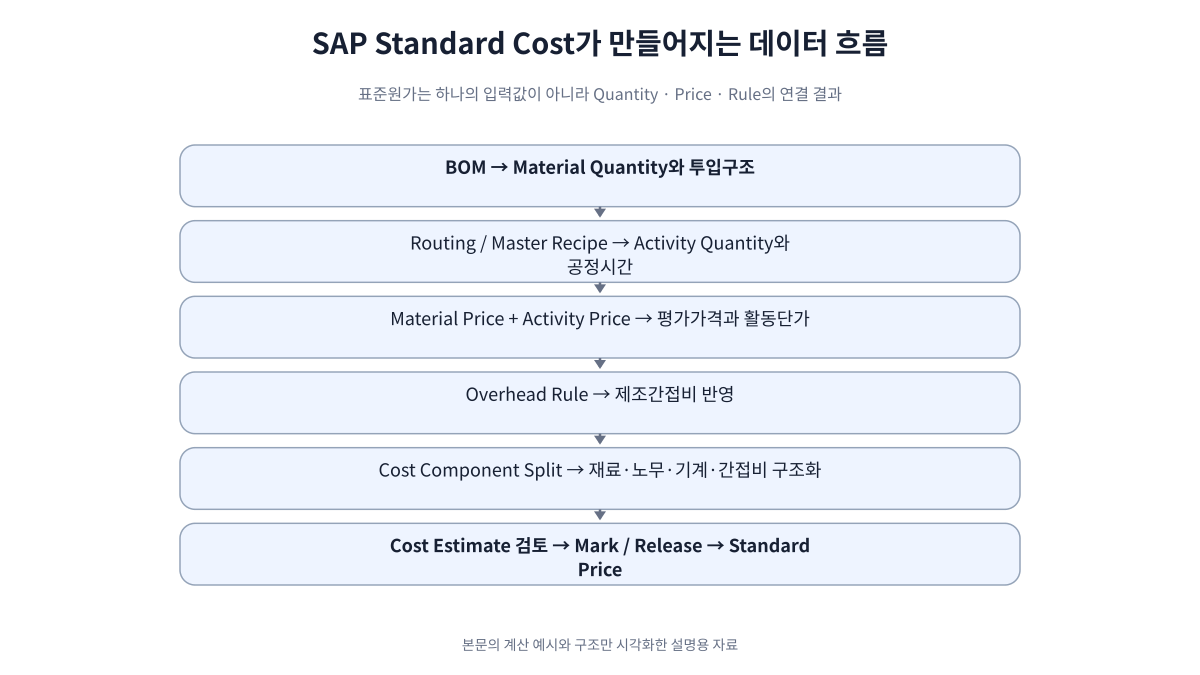
BOM은 ‘무엇을 얼마나 쓰는가’를 결정한다
제품 A 한 개를 만들기 위해 원재료 X 2kg과 Y 1kg이 필요하다면 BOM이 표준 재료수량의 출발점이 된다.
X의 평가가격이 kg당 3,000원, Y가 2,000원이라면 재료비는:
2kg × 3,000원 + 1kg × 2,000원 = 8,000원
여기서 X의 실제 사용량이 현장에서는 이미 2.2kg인데 BOM이 계속 2kg라면 표준원가가 현실보다 낮아진다.
그 결과 생산할 때마다 quantity variance가 구조적으로 발생할 수 있다.
즉 반복적인 variance가 반드시 생산현장의 비효율을 의미하는 것은 아니다. 기준정보 자체가 오래됐을 수도 있다.
Routing은 ‘어떤 공정에서 얼마나 작업하는가’를 결정한다
원재료만으로 제품원가가 완성되지는 않는다.
Routing 또는 Master Recipe에는 어떤 작업을 어느 Work Center에서 얼마만큼 수행하는지가 들어간다.
예를 들어 제품 한 개당:
- 기계시간 0.5시간
- 노무시간 0.2시간
이 필요하다고 하자.
기계 Activity Price가 시간당 40,000원, 노무가 30,000원이라면:
0.5 × 40,000 + 0.2 × 30,000 = 26,000원
이 26,000원이 공정관련 표준원가의 일부가 된다.
Activity Price가 틀리면 모든 제품의 표준원가가 동시에 흔들린다
Activity Price는 특정 Cost Center와 Activity Type의 비용을 활동량으로 배분하는 가격이다.
예를 들어 생산 Cost Center의 계획비용이 연 10억원이고 계획 Activity Quantity가 20,000시간이라면 단순 평균 계획가격은:
10억원 ÷ 20,000시간 = 50,000원/시간
이 값이 여러 제품의 Routing에 사용된다면 Cost Center 계획 하나의 오류가 여러 제품의 표준원가에 동시에 퍼질 수 있다.
따라서 제품원가를 검토할 때 BOM만 보는 것은 부족하다.
구매품 가격은 어떤 가격을 사용할지도 설정에 달려 있다
외부구매 원재료의 원가는 단순히 오늘 마지막 구매가격을 사용하는 것이 아니다.
Costing Variant 안의 Valuation Variant 설정과 날짜조건 등에 따라 어떤 가격을 사용할지가 결정된다.
SAP 공식 문서에서도 valuation date는 stock material의 가격, activity price, 외부구매 material과 external processing의 가격을 찾는 기준에 사용된다.
그래서 같은 BOM을 이용해도 Costing Variant와 Valuation Date가 달라지면 결과가 달라질 수 있다.
Costing Date와 Quantity Structure Date를 혼동하면 안 된다
SAP Material Cost Estimate에는 여러 날짜가 존재한다.
특히 Quantity Structure Date는 어떤 BOM과 Routing을 선택할지에 영향을 주고, Valuation Date는 어떤 평가가격을 사용할지에 영향을 준다.
예를 들어 다음 달부터 새로운 BOM이 적용될 예정인데 quantity structure date가 잘못 설정되면 과거 BOM 또는 예상하지 않은 BOM으로 원가를 계산할 수 있다.
따라서 Cost Estimate 검증에서는 결과금액뿐 아니라 어느 날짜의 Master Data와 가격을 사용했는가까지 확인해야 한다.
Overhead는 재료비·노무비 뒤에 자동으로 붙는 ‘기타비용’이 아니다
제조간접비를 어떤 기준으로 제품에 반영할 것인지도 표준원가의 중요한 부분이다.
예를 들어 특정 재료비의 일정 비율, 특정 cost base 또는 costing sheet logic을 이용해 overhead를 계산할 수 있다.
Overhead rate가 실제 비용구조와 장기간 맞지 않으면:
- 제품별 표준원가
- 재고평가
- 매출원가
- 제품별 수익성
에 지속적인 왜곡이 생길 수 있다.
Cost Component Split은 ‘원가 10만원’을 경영정보로 바꾼다
제품 표준원가가 100,000원이라는 총액만 알면 원가관리에는 정보가 부족하다.
Cost Component Split을 사용하면 예를 들어:
| Component | 금액 예시 |
|---|---|
| 원재료 | 55,000원 |
| 노무 | 12,000원 |
| 기계 | 10,000원 |
| 제조간접비 | 18,000원 |
| 기타 | 5,000원 |
| 합계 | 100,000원 |
처럼 원가구조를 볼 수 있다.
이 구조가 있어야 가격변화와 생산성 변화가 어느 component를 통해 제품원가에 영향을 주는지 분석할 수 있다.
Cost Estimate를 계산했다고 Standard Price가 바로 바뀌는 것은 아니다
원가계산 결과를 검토하는 단계와 실제 material valuation price를 변경하는 단계는 구분해야 한다.
일반적인 Standard Costing 운영에서는 Cost Estimate를 계산하고 결과를 검토한 뒤 marking과 release 등의 가격 업데이트 절차를 수행한다.
Release를 통해 새로운 Standard Price가 적용되면 재고가 존재하는 경우 price change에 따른 재평가와 회계처리 영향이 발생할 수 있다.
따라서 Standard Cost Release는 단순히 CO 담당자가 숫자를 확정하는 작업이 아니라 재고가치와 FI까지 영향을 주는 closing/control event다.
표준원가가 갑자기 올랐다면 총액부터 보지 않는다
예를 들어 제품 원가가 90,000원에서 105,000원으로 15,000원 올랐다고 하자.
다음과 같이 bridge를 만든다.
| 원인 | 변화 |
|---|---|
| 원재료 가격 | +8,000 |
| BOM 수량 | +2,000 |
| Activity Price | +3,000 |
| Overhead | +2,000 |
| 총 변화 | +15,000 |
이렇게 해야 구매가격 상승과 생산기준 변경을 서로 구분할 수 있다.
좋은 Standard Costing은 계산 정확도보다 기준정보의 정합성이 먼저다
SAP 계산엔진이 산술을 잘못해서 표준원가가 틀리는 경우보다 다음 입력이 현실과 맞지 않는 경우가 훨씬 중요한 분석대상이 될 수 있다.
- BOM 수량
- Routing 작업시간
- Scrap 설정
- Activity Price
- 구매품 평가가격
- Overhead rule
- 유효일자
즉 표준원가 검증은 CO만의 작업이 아니다.
PP의 BOM/Routing, MM의 구매·Material Master, 생산 Cost Center 계획과 FI valuation이 함께 연결된다.
결론
SAP 표준원가는 임의로 입력하는 하나의 숫자가 아니다.
BOM의 Quantity → Routing의 Activity Quantity → Material/Activity의 Price → Overhead → Cost Component Split → Mark/Release라는 데이터 흐름의 결과다.
따라서 표준원가가 현실과 다르다면 “원가가 틀렸다”고 말하기 전에 어느 Quantity, Price 또는 Rule이 달라졌는지 찾아야 한다.
그 구조를 이해하면 Standard Cost는 단순한 재고평가 가격이 아니라 구매·생산·관리회계가 합의한 운영 가정의 집합으로 볼 수 있다.