SAP S/4HANA를 처음 접하면 한 가지 오해가 생기기 쉽다. Universal Journal로 FI와 Management Accounting 데이터가 통합됐으니 재무회계 손익과 관리손익도 자동으로 같은 숫자가 될 것이라는 생각이다.
기술적으로는 과거보다 훨씬 가까워졌다. S/4HANA에서는 cost element가 G/L account 체계 안으로 들어왔고 많은 FI·CO 관련 실제 데이터가 Universal Journal을 중심으로 연결된다.
하지만 같은 원천전표를 사용한다는 것과 같은 손익을 보여준다는 것은 전혀 다른 문제다.
실무에서 중요한 것은 “왜 숫자가 다르지?”라고 끝내는 것이 아니라, 그 차이를 설명 가능한 bridge로 만드는 것이다.
FI와 관리손익은 질문 자체가 다르다
재무회계가 주로 묻는 질문은 회사가 외부 회계기준과 법적 장부 기준으로 얼마의 수익과 비용을 인식했는가에 가깝다.
관리손익은 여기에 다른 질문을 더한다.
- 어느 사업이 이 비용을 부담해야 하는가?
- 어느 제품·고객·채널이 이익을 만들었는가?
- 본사 공통비를 어떤 기준으로 나눌 것인가?
- 재고와 제조원가가 어느 기간의 성과에 들어가야 하는가?
- 경영책임 관점에서 어느 조직에 귀속할 것인가?
따라서 하나의 전표가 정확하게 기록되어 있어도 관리 목적에 따라 추가적인 귀속·배부·정산이 이루어질 수 있다.
첫 번째 차이: Scope
가장 먼저 확인할 것은 두 보고서가 같은 범위를 보고 있는지다.
예를 들어 FI P&L은 특정 company code와 ledger를 기준으로 보고 있는데 관리손익은 여러 법인 또는 특정 관리영역을 묶어 볼 수 있다.
또 관리보고서에서 비경상 항목이나 특정 계정을 별도로 제외·재분류했다면 총계가 달라지는 것은 당연하다.
따라서 reconciliation의 첫 질문은 계정이 아니라 다음과 같아야 한다.
| 확인항목 | 질문 |
|---|---|
| 조직범위 | 같은 company code·profit center 범위인가? |
| Ledger | 같은 ledger 또는 valuation view인가? |
| 기간 | 같은 posting period와 cutoff인가? |
| 통화 | 같은 currency/환산기준인가? |
| 계정범위 | 동일한 G/L 범위를 포함하는가? |
이 다섯 가지가 맞지 않으면 상세 전표를 아무리 뒤져도 reconciliation은 끝나지 않는다.
두 번째 차이: 같은 비용을 어디에 귀속했는가
FI에서 비용 1억원이 정확히 기록됐다고 하자.
재무적으로는 그 비용이 올바른 G/L account와 company code에 들어가 있으면 1차 목적을 달성할 수 있다.
하지만 관리회계에서는 어느 cost center, profit center, order 또는 profitability dimension이 부담해야 하는지가 추가로 중요하다.
잘못된 cost center로 1억원이 들어가도 회사 전체 비용은 여전히 1억원이다.
즉 FI 총액은 맞는데 관리손익은 틀릴 수 있다.
이것이 관리회계에서 master data와 account assignment가 단순한 코드 관리가 아닌 이유다.
세 번째 차이: 배부 전과 배부 후를 비교하고 있지 않은가
본사 지원부서에 인건비와 임차료 10억원이 발생했다고 하자.
FI에서는 10억원이 본사 비용으로 정상 기록된다.
관리손익에서는 이 비용의 일부 또는 전부를 사업부·제품·고객 등으로 배부할 수 있다.
그러면 회사 전체 총비용은 여전히 10억원이지만 다음과 같은 변화가 생긴다.
- 본사 또는 지원조직 비용은 감소한다.
- 수익창출 조직의 비용은 증가한다.
- 사업부별·제품별 영업이익률이 바뀐다.
따라서 FI P&L과 배부 후 관리손익을 단순 행 대 행으로 비교하면 차이가 발생하는 것이 정상일 수 있다.
비교하려면 pre-allocation과 post-allocation을 구분해야 한다.
네 번째 차이: 제조업에서는 재고와 원가 흐름이 시간을 바꾼다
제조업에서는 원재료를 구매했다고 해서 그 금액이 곧바로 당월 매출원가가 되는 것이 아니다.
재료가 생산에 투입되고, 생산오더나 product cost collector에 비용이 모이고, 완제품이 입고되고, 이후 판매되면서 재고가 비용으로 전환된다.
여기에 표준원가, 실제 투입량, 생산실적, WIP, scrap, variance, settlement와 Material Ledger가 결합될 수 있다.
따라서 “이번 달 생산비가 증가했는데 왜 P&L 매출원가는 같은가?”라는 질문은 전혀 이상하지 않다.
비용이 어느 단계에 머물러 있는지를 확인해야 한다.
다섯 번째 차이: 계정분류와 관리분류는 같은 축이 아니다
S/4HANA에서는 cost element가 G/L account에 통합됐지만, 관리분석 차원까지 모두 account 하나로 표현되는 것은 아니다.
같은 계정에서도 다음과 같이 손익을 나눌 수 있다.
- Cost Center
- Profit Center
- Internal Order
- WBS
- Product
- Customer
- Sales Organization
- 기타 profitability characteristic
따라서 계정별 합계가 맞는 것과 관리단위별 손익이 맞는 것은 별개의 검증이다.
관리손익 reconciliation은 Waterfall로 만드는 것이 가장 이해하기 쉽다
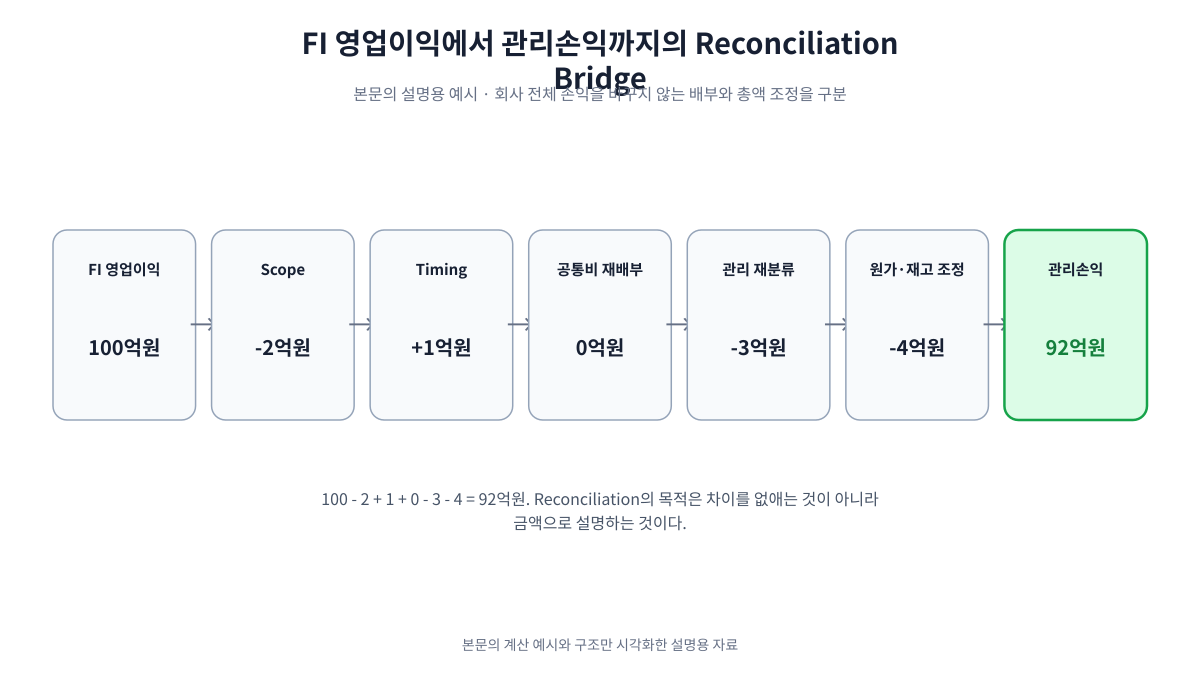
예를 들어 법인 FI 영업이익이 100억원이고 최종 관리손익이 92억원이라면 “8억원 차이”라고만 보고하면 정보가 부족하다.
다음처럼 bridge를 만든다.
| 단계 | 금액 예시 | 설명 |
|---|---|---|
| FI 영업이익 | 100억원 | 출발점 |
| 관리범위 제외/추가 | -2억원 | Scope 차이 |
| 기간·cutoff 조정 | +1억원 | Timing 차이 |
| 공통비 재배부 | 0억원 | 회사 총액은 불변, 조직별 손익만 이동 |
| 관리 재분류 | -3억원 | Management classification |
| 원가·재고 관련 조정 | -4억원 | Cost flow 차이 |
| 관리손익 | 92억원 | 최종값 |
여기서 공통비 배부처럼 전체 회사 손익을 바꾸지 않는 항목과, scope 조정처럼 전체 관리손익 자체를 바꾸는 항목을 구분해야 한다.
차이를 찾을 때 총액부터 전표까지 순서를 지킨다
수만 건의 line item부터 내려가면 원인을 찾는 데 시간이 오래 걸린다.
다음 순서가 효율적이다.
- Scope·ledger·period·currency를 맞춘다.
- Account level에서 차이를 찾는다.
- Profit center 또는 cost center 등 책임단위로 내려간다.
- 배부·정산·재분류 실행 전후를 비교한다.
- 마지막에 필요한 line item과 원천전표를 확인한다.
즉 reconciliation은 전표 검색 작업이 아니라 차이를 단계적으로 좁혀가는 분석 구조다.
좋은 관리보고서는 FI 숫자를 복사하지 않는다
관리보고서가 FI와 완전히 같아야 한다면 굳이 별도의 관리회계 구조를 운영할 이유가 줄어든다.
관리회계의 가치는 재무 숫자를 훼손하는 것이 아니라, 동일한 경제적 사건을 책임·제품·고객·활동 등의 관점에서 재구성해 의사결정에 사용하도록 만드는 데 있다.
대신 반드시 지켜야 할 조건이 있다.
FI에서 관리손익까지 어떻게 변환됐는지를 다시 설명할 수 있어야 한다.
결론
S/4HANA의 Universal Journal은 FI와 Management Accounting의 데이터 구조를 훨씬 긴밀하게 만들었다.
하지만 그것이 법인 P&L과 모든 관리손익을 자동으로 동일하게 만드는 것은 아니다.
좋은 reconciliation은 차이를 없애는 작업이 아니라 Scope → Timing → Account Assignment → Allocation → Cost Flow → Management Reclassification 순서로 차이가 발생한 이유를 설명하는 작업이다.
최종적으로 “숫자가 다르지만 둘 다 맞다”에서 끝나지 않고, 왜 다른지 금액으로 연결할 수 있어야 관리회계 숫자가 신뢰를 얻는다.